E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, China | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


Industria globală de sârmă și cablu: dimensiune și scară
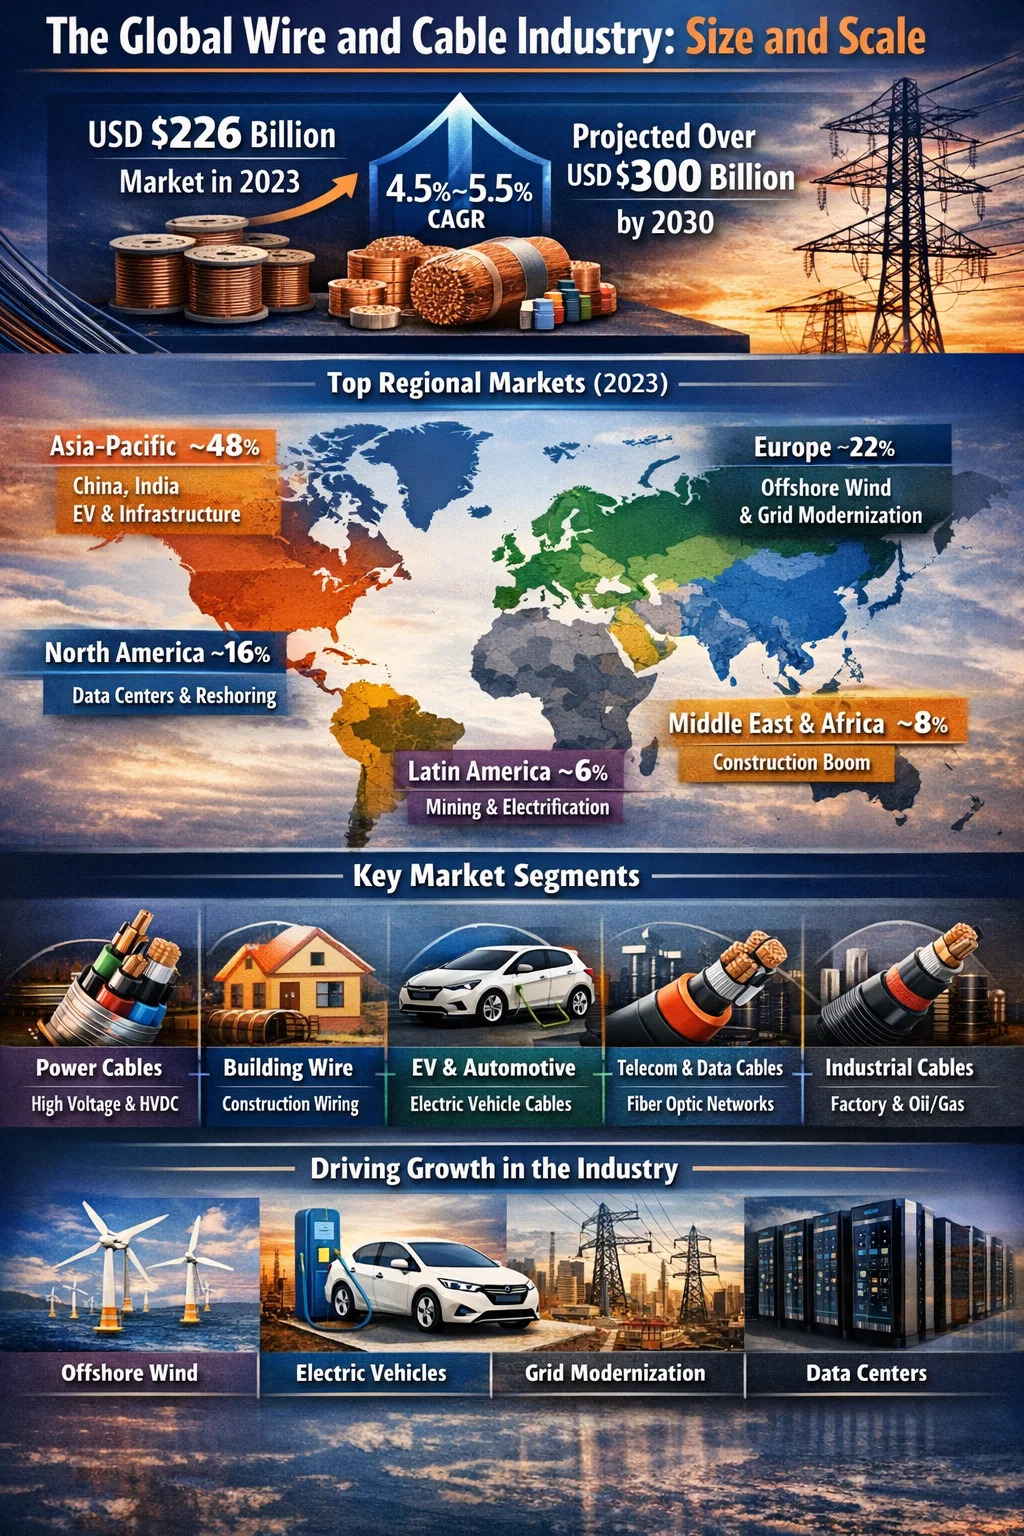
Industria sârmei și cablurilor este unul dintre cele mai mari sectoare de producție din lume. Piața globală de sârmă și cablu a fost evaluată la aproximativ 226 miliarde USD în 2023 , iar analiştii estimează că va depăşi 300 de miliarde USD până în 2030, crescând la o rată de creştere anuală compusă (CAGR) de aproximativ 4,5% până la 5,5%, în funcţie de segment. Această scară face ca veniturile industriei să fie comparabile cu sectorul global de echipamente semiconductoare și semnificativ mai mare decât multe alte industrii de producție bine-cunoscute.
Pentru a pune asta în termeni fizici, industria produce anual sute de milioane de kilometri de sârmă și cablu. O singură linie de extrudere de sârmă și cablu la scară mare care rulează cu 1.000 de metri pe minut pe un produs de ecartament mic poate produce peste 500.000 de kilometri de sârmă izolata într-un singur an. Volumul mare de material procesat - compuși de cupru, aluminiu, PVC, XLPE, PE, LSZH - este uluitor. Numai consumul de cupru de către industria sârmei și cablurilor reprezintă aproximativ 60% până la 65% din cererea globală totală de cupru rafinat , care în 2023 s-a ridicat la aproximativ 15 milioane de tone dintr-un total global de aproximativ 25 de milioane de tone.
Defalcare regională: ce piețe domină
Industria sârmei și cablurilor nu este distribuită uniform la nivel global. Producția și consumul sunt puternic concentrate într-un număr mic de regiuni, Asia-Pacific conducând cu o marjă largă.
| Regiunea | Cota de piață estimată (2023) | Factorul cheie de creștere | CAGR proiectat (2024–2030) |
|---|---|---|---|
| Asia-Pacific | ~48% | Infrastructura Chinei, urbanizarea Indiei, producția de vehicule electrice | 5,5% – 6,5% |
| Europa | ~22% | Eolian offshore, modernizarea rețelei, adoptarea EV | 4,0% – 5,0% |
| America de Nord | ~16% | Investiții în rețea, centre de date, relocarea producției | 4,0% – 4,8% |
| Orientul Mijlociu și Africa | ~8% | Boom-ul construcțiilor, extinderea infrastructurii energetice | 5,0% – 6,0% |
| America Latină | ~6% | Proiecte de electrificare, cabluri pentru industria minieră | 3,5% – 4,5% |
China singură reprezintă aproximativ 35% din producția globală de fire și cabluri , determinată de programul său masiv de extindere a rețelei electrice, de construcția imobiliară și de infrastructură și de poziția sa ca cea mai mare piață de vehicule electrice din lume. Producătorii chinezi de sârmă și cablu – conduși de companii precum Hengtong Group, Zhongtian Technology și Baosheng Science and Technology – s-au extins rapid și acum concurează la nivel global, inclusiv pentru proiectele de cabluri submarine din Asia de Sud-Est și Africa.
În Europa, piața este definită de produse cu specificații înalte pentru eoliene offshore, transmisie de curent continuu de înaltă tensiune (HVDC) și cabluri de clădiri sigure la incendiu, în conformitate cu Regulamentul UE privind produsele de construcție. Producătorii europeni de cabluri precum Prysmian (Italia), Nexans (Franța) și NKT (Danemarca/Germania) au investit masiv în capacitatea de cabluri submarine și execută linii de extrudere de sârmă și cablu capabile să producă cabluri la tensiuni de până la 525 kV HVDC.
Defalcare segment cu segment a pieței de fire și cabluri
Industria sârmei și cablurilor nu este o singură piață omogenă. Este împărțit în mai multe segmente distincte, fiecare având propria sa dinamică, cerințe de tehnologie și rate de creștere. Înțelegerea acestor segmente este esențială pentru oricine care evaluează spre ce se îndreaptă cererea pentru echipamente de extrudere de sârmă și cablu.
Cabluri de alimentare (transmisie și distribuție)
Acesta este cel mai mare segment unic, reprezentând aproximativ 35% până la 40% din totalul pieței de sârmă și cabluri în valoare . Cablurile de alimentare transportă energie electrică de la sursele de generare la consumatorii finali prin rețele de transport (care funcționează la 66 kV până la 500 kV și mai sus) și rețele de distribuție (de obicei, 1 kV până la 33 kV). Forța globală de a înlocui liniile aeriene vechi cu cabluri subterane, de a conecta parcuri eoliene offshore și de a extinde legăturile HVDC între țări susține o cerere puternică. Restul de comenzi al Prysmian pentru cabluri de înaltă tensiune și cabluri submarine a depășit 15 miliarde EUR în ultimii ani, ilustrând cât de departe merge cererea față de capacitatea de producție instalată.
Constructii cabluri si sisteme de cablare
Sârma de construcții - conductoarele izolate cu PVC sau XLPE utilizate în construcțiile rezidențiale și comerciale - reprezintă segmentul cu cel mai mare volum după lungimea totală a cablului produs. Acest segment este strâns legat de activitatea de construcții. În Statele Unite, doar piața de sârmă de construcții depășește 10 miliarde USD anual. Produse precum THHN/THWN (evaluat la 90°C în locuri umede), NM-B (Romex) și cablul blindat (cablu MC) sunt produse pe linii de extrudere de cablu și sârmă cu un singur șurub de mare viteză, care pot rula la viteze de peste 500 de metri pe minut.
Cablu auto și EV
Segmentul de sârmă pentru automobile crește mai rapid decât aproape oricare altul. Sârma tradițională pentru automobile - conductoare de cupru cu pereți subțiri din PVC sau XLPE, grupate în cablaje - este amplificată de cabluri de înaltă tensiune pentru vehiculele electrice cu baterii. Aceste cabluri HV funcționează la 400 V până la 800 V DC, necesită sisteme de ecranare și izolație specializate și trebuie să îndeplinească standarde exigente de performanță termică și mecanică. Piața globală a cablajelor pentru automobile a fost evaluată la peste 50 de miliarde USD în 2023, iar o parte semnificativă a acestei creșteri se datorează direct conținutului crescut de cabluri per vehicul condus de electrificare.
Cabluri de telecomunicații și date
Acest segment include cabluri de fibră optică, cabluri structurate (Cat 6, Cat 6A, Cat 8 pentru centre de date), cabluri coaxiale și cabluri LAN. Implementarea globală a cablurilor de fibră optică s-a accelerat brusc , condus de programele FTTH (fibră până la domiciliu) în Asia și Europa și de construcția de centre de date la scară largă în întreaga lume. Numai programul US Broadband Equity, Access, and Deployment (BEAD) a angajat 42,5 miliarde USD pentru extinderea în bandă largă, o parte semnificativă din care finanțează implementarea cablurilor de fibră. Liniile de extrudere de sârmă și cablu pentru acoperirea secundară cu fibră optică și producția de tuburi tampon trebuie să atingă toleranțe dimensionale extrem de strânse - de obicei ± 0,005 mm - la viteze ale liniei de până la 300 de metri pe minut.
Cabluri industriale și de instrumentare
Cablurile industriale pentru fabrici, platforme de petrol și gaze, exploatații miniere și fabrici de proces reprezintă un segment foarte specializat și de mare valoare. Aceste cabluri includ cabluri de tavă, cabluri de instrumente, cabluri de extensie de termocuplu, cabluri de variație de frecvență (VFD) și cabluri rezistente la explozie pentru locații periculoase. Marjele din acest segment sunt considerabil mai mari decât pentru sârmă de construcție de marfă, iar configurațiile extruderului de sârmă și cablu utilizate aici deseori încorporează mai multe traverse pentru aplicarea scuturilor, umpluturii și mantale exterioare în mai multe treceri.
Ce stimulează creșterea în industria sârmei și cablurilor
Traiectoria de creștere a industriei în următorul deceniu este modelată de mai multe forțe structurale care sunt fundamental diferite de cererea tipică determinată de ciclul de construcție din trecut.
Tranziția energetică și eolianul offshore
Trecerea de la combustibilii fosili la energia regenerabilă este probabil cel mai puternic motor din industria sârmei și cablurilor de astăzi. Numai vântul offshore necesită cantități enorme de cabluri. Un parc eolian offshore tipic de 1 GW necesită aproximativ 600 până la 800 de kilometri de cabluri inter-array (33 kV) și 100 până la 200 de kilometri de cablu de export (132 kV până la 400 kV). Europa are în prezent peste 30 GW de capacitate eoliană offshore instalată și are obiective care să depășească 300 GW până în 2050. Fiecare gigawatt de capacitate eoliană offshore consumă aproximativ 1.000 de tone metrice de compus izolator de cablu procesat prin sisteme specializate de extrudere de sârmă și cablu.
Penetrarea vehiculului electric
Adoptarea vehiculelor electrice remodelează în mod dramatic segmentul de cabluri auto. Dincolo de vehiculul în sine, infrastructura de încărcare necesită investiții semnificative în cablu. O singură stație de încărcare rapidă DC, capabilă să producă de la 150kW până la 350kW, necesită cabluri groase, flexibile, răcite cu lichid, care ar fi fost considerate produse de specialitate exotice în urmă cu doar cinci ani. Pe măsură ce vânzările globale de vehicule electrice se apropie de zeci de milioane de unități pe an, cererea de sârmă și cablu de înaltă performanță - și capacitatea de extrudare pentru a le produce - crește anual cu rate de două cifre în această nișă.
Modernizarea rețelei globale
O mare parte din infrastructura mondială de transmisie a energiei electrice a fost construită în anii 1960 și 1970 și se află acum la sau dincolo de durata sa de viață. Agenția Internațională pentru Energie (IEA) estimează că Investițiile globale în rețea trebuie să atingă 600 de miliarde USD pe an până în 2030 pentru a sprijini tranziția energetică — mai mult decât dublul nivelurilor actuale de investiții anuale. O proporție substanțială din această investiție este în cablu: cabluri de distribuție subterane care înlocuiesc liniile aeriene, noi coridoare de transport și interconexiuni transfrontaliere.
Centre de date și infrastructură digitală
Centrele de date hiperscale care sunt construite pentru a suporta sarcinile de lucru AI și cloud computing consumă cantități extraordinare de cabluri de putere și semnal. Un singur centru mare de date poate necesita milioane de metri de cablare structurată, mii de metri de cablu de alimentare de medie tensiune pentru alimentarea de intrare și lungimi semnificative de cablu de fibră optică pentru conectivitate internă și externă. Cu peste 300 de centre de date hiperscale aflate în prezent în construcție la nivel global, numai acest segment adaugă un volum semnificativ cererii de cabluri și cabluri.
Urbanizarea pe piețele emergente
În India, Asia de Sud-Est, Africa și Orientul Mijlociu, urbanizarea rapidă creează o cerere de bază susținută pentru cabluri de construcție, cabluri de distribuție și cabluri de telecomunicații. Numai piața de fire și cablu din India a fost evaluată la aproximativ 15 miliarde USD în 2023 și este de așteptat să crească cu peste 10% CAGR până în 2030, impulsionată de programele ambițioase de electrificare ale guvernului, inițiativele de orașe inteligente și extinderea sectorului de producție. Acest lucru a declanșat un val de investiții în echipamente de extrudere de sârmă și cablu de către producătorii indieni care doresc să extindă capacitatea și să treacă de la mașini mai vechi la echipamente moderne de viteză mai mare și mai precise.
The Extruder de sârmă și cablu Piața în cadrul industriei mai extinse
Piața extruderelor de sârmă și cablu - mașini utilizate pentru aplicarea izolației și a mantașelor conductoarelor - este un subset semnificativ al pieței mai largi de echipamente de sârmă și cablu. Piața globală a mașinilor de sârmă și cablu (inclusiv nu doar extrudere, ci și mașini de curățare, linii de blindare, echipamente de testare și bobinatoare de tambur) a fost evaluată la aproximativ 4-5 miliarde USD anual . Dintre acestea, echipamentele de extrudare reprezintă cea mai mare categorie de echipamente.
Cererea de sisteme de extrudere de sârmă și cablu urmărește îndeaproape tendințele cheltuielilor de capital în industria producției de cabluri. Atunci când cererea de cabluri crește – așa cum sa întâmplat din 2021 din cauza eolianelor offshore, a vehiculelor electrice și a investițiilor în rețea – producătorii de cabluri răspund comandând noi linii de extrudare. Termenele de livrare pentru liniile de extrudere de sârmă și cablu de ultimă generație de la producători europeni precum Maillefer (Nextrom), Troester și Rosendahl s-au extins, în unele cazuri, la 18 până la 24 de luni din cauza aportului puternic de comenzi.
Principalii producători de extrudere de sârmă și cabluri și zonele lor de interes
- Maillefer (Nextrom, Finlanda/Elveția): Este specializată în linii de extrudare a cablurilor de înaltă tensiune, echipamente de producție de fibră optică și sisteme de reticulare. Tehnologia lor cu tuburi CV pentru izolația XLPE este considerată lider în industrie.
- Troester (Germania): Cunoscut pentru capete de coextrudare simple și triple de înaltă precizie pentru cabluri de medie și înaltă tensiune, precum și pentru liniile de vulcanizare a cablurilor din cauciuc pentru aplicații miniere și industriale.
- Rosendahl Nextrom (Austria): Oferă linii complete de extrudare de sârmă și cablu, inclusiv sisteme de compensare, extruder, răcire, măsurare și preluare integrate cu controlul digital al procesului. Puternic atât în izolarea firului de cupru, cât și în stratul secundar de fibră optică.
- Davis-Standard (SUA): Un furnizor lider nord-american de sisteme de extrudare de sârmă și cablu pentru aplicații de sârmă de construcții, sârmă de conectare și cablu coaxial, cu o bază instalată puternică printre producătorii de cabluri din SUA și America Latină.
- Producători chinezi (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Concurează agresiv la preț în segmentul de nivel mediu, furnizând mașini de extrudere pentru sârmă și cablu producătorilor din Asia, Orientul Mijlociu și Africa care au nevoie de performanță fiabilă la un cost de capital mai mic decât alternativele europene.
Alegerea furnizorului de extruder de sârmă și cablu reflectă adesea tipul de produs și nivelul de calitate vizat de producătorul de cabluri. Producătorii de sârmă de construcție de mărfuri pot opta pentru extrudere construite în China pentru a minimiza cheltuielile de capital, în timp ce producătorii de cabluri submarine, cabluri auto de înaltă tensiune sau sârmă aerospațială investesc invariabil în echipamente europene sau japoneze pentru a obține stabilitatea procesului și trasabilitatea documentației cerute de clienții lor.
Aprovizionare cu materii prime: cupru, aluminiu și compuși polimerici
Industria sârmei și cablurilor este profund dependentă de aprovizionarea și prețurile materiilor prime cheie. Costurile conductoarelor de cupru și aluminiu reprezintă de obicei 50% până la 70% din costul total al unui cablu finit , ceea ce înseamnă că variațiile prețurilor materiilor prime au un impact nemaipomenit asupra veniturilor și marjelor din industrie.
Dependența de cupru și volatilitatea prețurilor
Cuprul este materialul conductor preferat pentru majoritatea aplicațiilor de sârmă și cablu, datorită conductivității sale superioare (aproximativ 58 MS/m față de 37 MS/m a aluminiului). Cu toate acestea, prețurile cuprului sunt extrem de volatile, variind de la aproximativ 6.000 USD pe tonă metrică în minimele din 2020 până la peste 10.000 USD pe tonă metrică în perioadele de vârf ale cererii. Această volatilitate este transmisă prețurilor prin cablu, ceea ce face ca cifrele de venituri ale industriei să fie sensibile la ciclurile mărfurilor în moduri care denaturează comparațiile simple de la an la an. Mulți producători mari de cabluri acoperă expunerea la cupru prin contracte futures și mențin contracte cu clienții care includ clauze de ajustare a prețului cuprului.
Furnizare de compus polimeric
Materialele de izolație și de înveliș procesate prin sisteme de extrudere de sârmă și cablu - compuși PVC, compuși XLPE, PE, LSZH - sunt furnizate de o rețea globală de compozitori de specialitate. Principalii furnizori includ Borealis, Dow Chemical, Hanwha Solutions și Sinopec. Întreruperea lanțului de aprovizionare, așa cum s-a înregistrat în perioada 2020–2022, poate cauza întârzieri semnificative de producție și creșteri ale costurilor pentru producătorii de cabluri. Cererea tot mai mare de compuși LSZH, determinată de înăsprirea reglementărilor de siguranță la incendiu la nivel mondial, a împins producătorii de compuși să investească în noi capacități pentru a ține pasul.
Aluminiu ca înlocuitor de cupru
În segmentele în care greutatea și costul sunt critice - linii aeriene de transport, cabluri de distribuție cu secțiune mare și fire de construcție în unele piețe - conductoarele de aluminiu sunt specificate în loc de cupru. Aluminiul este aproximativ o treime din costul și o treime din greutatea cuprului pe unitate de lungime (deși cu o conductivitate mai mică pe unitate de secțiune transversală). Configurațiile extruderului de sârmă și cablu și a capului de matriță utilizate pentru conductorii de aluminiu necesită ajustări în comparație cu cuprul, deoarece suprafața mai moale din aluminiu este mai susceptibilă la zgâriere și necesită temperaturi diferite de preîncălzire a traversei pentru a obține o bună aderență a izolației.
Constrângeri de capacitate și ciclul de investiții în fabricarea cablurilor
Una dintre cele mai importante dinamici care modelează industria de sârmă și cablu în acest moment este că cererea în segmentele cheie de creștere - în special cablurile eoliene offshore, cablurile HVDC și cablurile de înaltă tensiune EV - depășește capacitatea de producție. Acesta nu este un dezechilibru pe termen scurt. Construirea unei noi fabrici de cabluri de înaltă tensiune sau extinderea semnificativă a uneia existente durează trei până la cinci ani de la decizia de investiție până la producția completă, iar punerea în funcțiune a unei noi linii de extrudere de sârmă și cablu pentru produse de înaltă tensiune este în sine un proces de 12 până la 24 de luni.
Prysmian, Nexans, NKT și LS Cable au anunțat programe majore de extindere a capacității. Prysmian investește peste 1 miliard de euro în facilități noi și extinse până în 2027, special pentru cablurile de înaltă tensiune și submarine. NKT construiește o nouă fabrică în Germania care vizează cablurile eoliene offshore. Aceste investiții includ nu numai clădiri și infrastructură, ci și linii de extrudere de sârmă și cablu, construite special, capabile de triplă co-extrudare a sistemelor XLPE la tensiuni de până la 525 kV.
Restul de comenzi pentru cabluri de înaltă tensiune la cei mai buni producători au ajuns la patru până la șase ani în unele cazuri , ceea ce înseamnă că cablurile comandate astăzi ar putea să nu fie livrate până în 2028 până în 2030. Această situație fără precedent reflectă atât amploarea investiției în tranziția energetică, cât și dificultatea structurală de a extinde rapid un proces de fabricație care necesită un capital intensiv și tehnic.
Ocuparea forței de muncă și impactul economic al industriei de sârmă și cablu
Industria sârmei și cablurilor angajează sute de mii de oameni din întreaga lume în funcțiile de producție, inginerie, vânzări, instalare și asistență. Numai în Statele Unite, sectorul producției de sârmă și cablu are aproximativ angajați 70.000 până la 80.000 de oameni direct , cu mulți alții angajați în operațiunile de trefilare a sârmei, tije de cupru și fabricarea compusului. În Europa, principalii angajatori includ Prysmian și Nexans, fiecare angajând peste 25.000 de oameni la nivel global.
Efectul multiplicator economic este semnificativ. O linie de extrudere de sârmă și cablu în producție necesită operatori, ingineri de proces, tehnicieni de calitate, electricieni și mecanici de întreținere, personal de logistică și echipe de vânzări și servicii pentru clienți. O fabrică de cabluri de dimensiuni medii, cu 10 până la 15 linii de extrudare, ar putea angaja direct 200 până la 500 de oameni, cu locuri de muncă indirecte suplimentare în lanțurile de aprovizionare locale pentru tije de cupru, compuși polimerici, armuri de sârmă de oțel, tamburi de cablu și materiale de ambalare.
Recalificarea producției de sârmă și cablu – în special în Statele Unite și Europa – devine o prioritate de politică, deoarece guvernele recunosc că capacitatea de producție de cabluri naționale este importantă din punct de vedere strategic pentru tranziția energetică și securitatea rețelei naționale. Câțiva producători de cabluri din SUA au anunțat noi investiții sau extinderi în fabrici, invocând în mod explicit necesitatea de a furniza energie regenerabilă internă și proiecte de modernizare a rețelei cu cablu fabricat local, reducând dependența de importuri.
Tendințe în tehnologie Remodelarea producției de sârmă și cabluri
Dincolo de creșterea brută a volumului, industria sârmei și cablurilor este modelată de schimbările tehnologice care afectează ce produse sunt fabricate, cum sunt realizate și ce echipament este necesar pentru a le realiza.
Digitalizarea liniilor de extrudare
Sistemele moderne de extrudere de sârmă și cablu sunt din ce în ce mai integrate cu platformele digitale de control al procesului. Conectivitatea de date OPC-UA, măsurarea cu raze X și laser în linie cu feedback în buclă închisă și integrarea MES permit producătorilor să urmărească fiecare metru de cablu produs cu trasabilitate completă a procesului. Acesta nu este doar un beneficiu de management al calității – devine o cerință comercială, în special pentru cablurile destinate aplicațiilor eoliene sau nucleare offshore în care autoritățile de reglementare solicită înregistrări documentate ale procesului pe durata de viață a instalației.
Materiale noi de izolare și cerințe mai mari de tensiune
Impingerea către tensiuni de transmisie mai mari (pentru a reduce pierderile rezistive pe distanțe lungi) și dezvoltarea tehnologiei HVDC stimulează cererea pentru noi materiale izolatoare și procese de extrudare mai precise. DC-XLPE — polietilenă formulată special pentru aplicații HVDC — necesită condiții de procesare ultra-curate și un control extrem de precis al grosimii peretelui, deoarece câmpurile electrice DC interacționează cu defectele de izolație în mod diferit față de câmpurile AC. Sistemele de extrudere de sârmă și cablu utilizate pentru producția de cabluri HVDC trebuie să mențină standarde de curățenie apropiate de cele ale producției de semiconductori în unele privințe.
Reciclarea și presiunile economiei circulare
Presiunea de reglementare în jurul materialelor de cablu fără halogeni și reciclabile este în creștere la nivel global. Regulamentul UE privind proiectarea ecologică și cadrele de responsabilitate extinsă a producătorului încep să afecteze proiectarea cablurilor și alegerile materialelor. Acest lucru creează cerere pentru noi formulări de compuși care pot fi procesate pe echipamentele existente de extrudere de sârmă și cablu, îndeplinesc în același timp atât standardele de performanță, cât și cerințele de reciclare la sfârșitul duratei de viață – o combinație dificilă din punct de vedere tehnic, care generează investiții semnificative în cercetare și dezvoltare de-a lungul lanțului de aprovizionare..
 Înrudit Produse